Evonik Aktie: Übernahmefantasie verändert das Bild
 Evonik Industries über LYNX Broker handeln
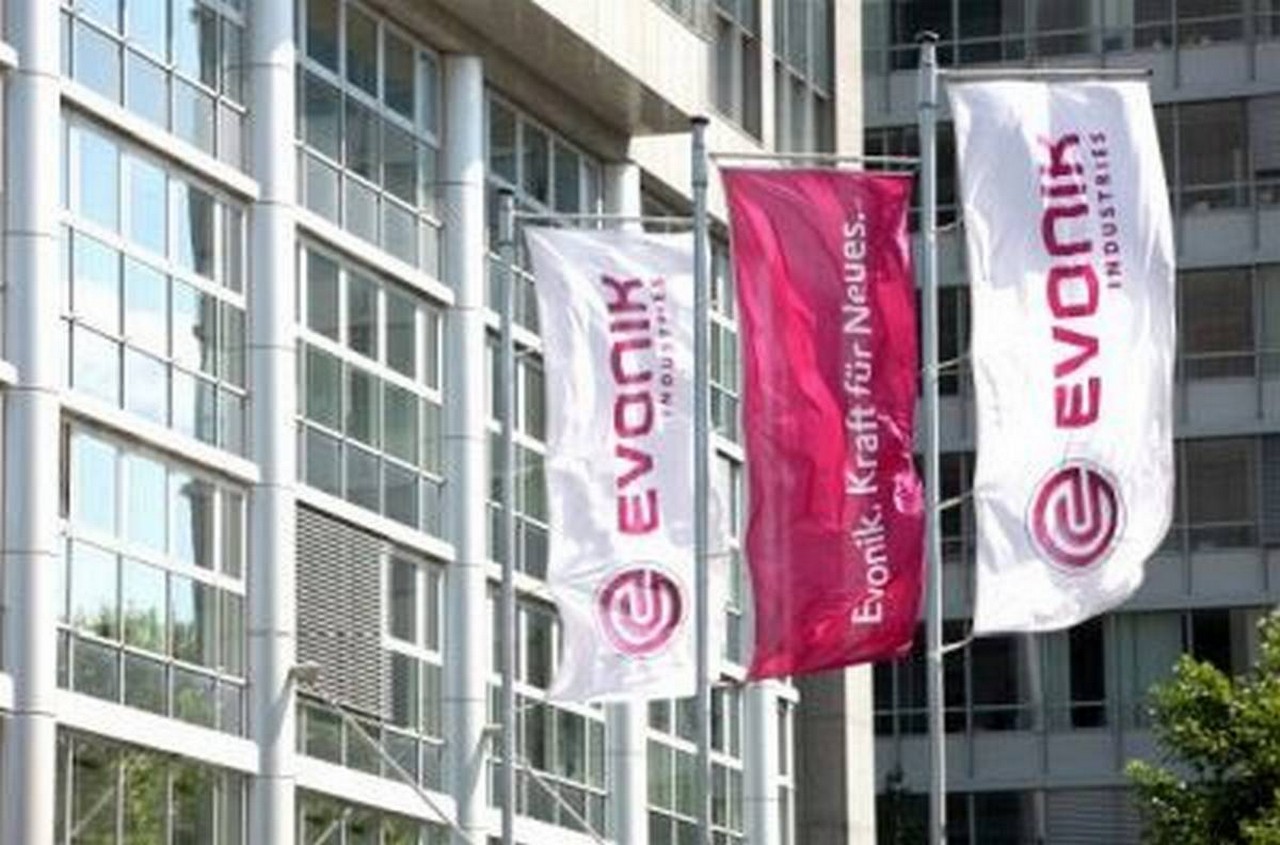
Die Spekulationen um ein mögliches Interesse von BASF an Evonik rücken bei Analysten zunehmend vor die operative Entwicklung des Chemiekonzerns. Berenberg gibt deshalb seine negative Einschätzung der Aktie auf und stuft von „Sell“ auf „Hold“ hoch. Gleichzeitig steigt das Kursziel deutlich von 15,50 auf 20 Euro. Deutsche Bank Research bleibt für den Anteilschein des Chemiekonzerns bei „Hold“, sieht den fairen Wert des MDAX-Titels mit 18 Euro allerdings unter dem aktuellen Aktienkurs. Die Evonik Aktie notiert am Montagnachmittag mit einem Plus von 0,10 Prozent bei 20,70 Euro.
Für Berenberg begrenzen die Übernahmespekulationen vorerst das Risiko größerer Kursverluste. Die Aussicht auf mögliche Gespräche mit BASF in den kommenden Monaten könnte die Aktie auch dann stützen, wenn sich das Umfeld im Geschäft mit Methionin verschlechtert. Das höhere Kursziel von 20 Euro liegt nur noch knapp unter dem aktuellen Börsenkurs.
Die Deutsche Bank erwartet von Evonik unterdessen ein starkes drittes Quartal. Für den Bericht am 3. November rechnet das Researchhaus mit einem EBITDA von 640 Millionen Euro und liegt damit leicht über den Markterwartungen sowie im Rahmen der Konzernplanung. Für den Aktienkurs des Chemiekonzerns dürften kurzfristig dennoch mögliche Übernahmeszenarien wichtiger bleiben als die Geschäftszahlen. Das Votum lautet unverändert „Hold“ bei einem Kursziel von 18 Euro.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.