DEFAMA: Dividende soll trotz FFO-Rückgang steigen
 Deutsche Fachmarkt - DEFAMA über LYNX Broker handeln
DEFAMA hat in den ersten neun Monaten 2026 den Umsatz gesteigert, zugleich aber einen Gewinnrückgang verzeichnet. Die Erlöse erhöhten sich von 23,0 Millionen Euro auf 23,8 Millionen Euro. Das EBITDA sank dagegen von 15,2 Millionen Euro auf 13,8 Millionen Euro, während das Vorsteuerergebnis von 5,1 Millionen Euro auf 2,3 Millionen Euro zurückging. Unter dem Strich erzielte die Berliner Immobiliengesellschaft einen Gewinn von 1,6 Millionen Euro nach 4,0 Millionen Euro im Vorjahreszeitraum. Dabei hatte 2025 ein positiver Sondereffekt aus dem Verkauf einer Immobilie in Templin das Ergebnis erhöht. Die Funds from Operations (FFO) verringerten sich von 8,2 Millionen Euro auf 7,6 Millionen Euro beziehungsweise von 1,71 Euro auf 1,59 Euro je DEFAMA Aktie.
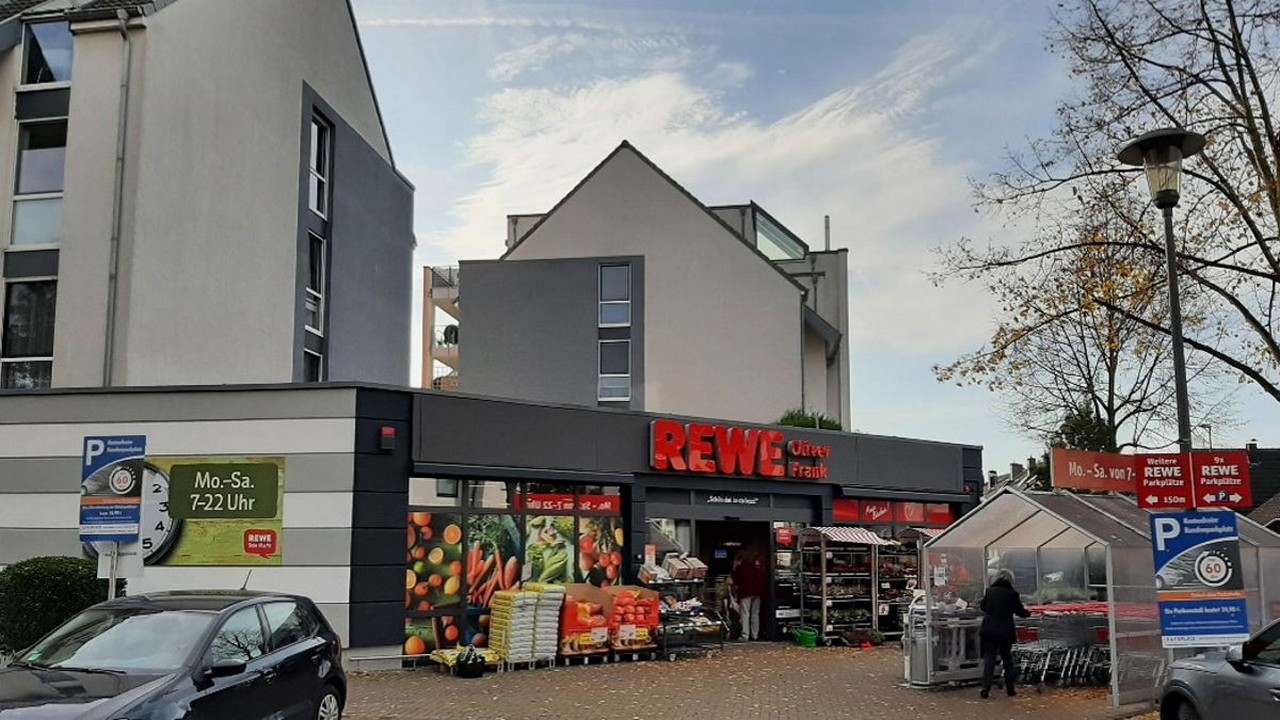
Wesentlichen Einfluss auf die operative Entwicklung hatten die bereits bekannten Mietausfälle nach der Insolvenz von Hammer und dem Auszug des B1-Baumarkts am Standort Dinslaken - wir berichteten. Dadurch entgingen DEFAMA gegenüber dem Vorjahreszeitraum rund 830.000 Euro an Mieterträgen, was sich nahezu vollständig im FFO und Ergebnis niederschlug. Neue Immobilienkäufe konnten dies bislang nur teilweise ausgleichen. Gleichzeitig entfielen Einnahmen aus zwischenzeitlich veräußerten Objekten. Das Immobilienportfolio wurde dennoch weiter ausgebaut und umfasste zum 31. Oktober 2026 insgesamt 100 Objekte. Die Finanzierung erfolgt überwiegend langfristig: Ende September lag die durchschnittliche Zinsbindung bei 7,5 Jahren.
Für das Gesamtjahr 2026 bestätigt DEFAMA die im August angepasste Prognose. Man erwartet einen Rückgang des FFO um 4 bis 6 Prozent gegenüber dem Vorjahreswert von 10,8 Millionen Euro. Das Konzernergebnis soll zwischen 2 Millionen Euro und 3 Millionen Euro liegen, da für 2026 keine nennenswerten Gewinne aus Immobilienverkäufen erwartet werden. Unverändert strebt DEFAMA eine Vermietungsquote von 96 Prozent sowie eine erneute Erhöhung der Dividende an.
Als Unsicherheitsfaktor nennt die Gesellschaft das schwierige Marktumfeld, insbesondere die aufwendigeren und langwierigeren Finanzierungsprozesse bei Immobilientransaktionen. Es sei „bislang dennoch stets gelang, durchgeführte Ankäufe gut zu finanzieren und regelmäßig Aufvalutierungen abzuschließen”, so DEFAMA am Freitag. Man sehe sich „als Profiteur des aktuellen Marktumfelds, in dem die verlässliche Abwicklung bei Transaktionen zuletzt oft wichtiger als der höchste Preis war”.
Hinweis auf Interessenskonflikt(e): Der / die Autor(in) oder andere Personen aus der 4investors-Redaktion halten unmittelbar Positionen in Finanzinstrumenten / Derivate auf Finanzinstrumente von Unternehmen, die in diesem Beitrag thematisiert werden und deren Kurse durch die Berichterstattung beeinflusst werden könnten: Deutsche Fachmarkt - DEFAMA.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.

Deutsche Fachmarkt - DEFAMA Aktie: Kurs, Chart und Kennzahlen