2G Energy Aktie: Auftragsboom mindert KI-Skepsis an der Börse bisher nicht
 2G Energy über LYNX Broker handeln
2G Energy verzeichnet einen außergewöhnlich starken Auftragseingang, während die Aktie weiterhin unter den Sorgen der Anleger um die Finanzierung des KI-Booms leidet. SMC-Research sieht darin eine deutliche Diskrepanz zwischen der operativen Entwicklung und der Börsenbewertung des Unternehmens aus Heek. Die Analysten haben ihr Kursziel für die 2G Energy Aktie leicht auf 82,50 Euro angehoben und bestätigen ihre Kaufempfehlung. Beim aktuellen XETRA-Kurs von 43,96 Euro ergibt sich ein rechnerisches Aufwärtspotenzial von 87,7 Prozent. Nach Einschätzung des Researchhauses bieten die hohen Auftragsbestände und die Nachfrage nach dezentralen Energielösungen eine solide Grundlage für das geplante Wachstum der kommenden Jahre.
In den ersten neun Monaten 2026 stieg der Auftragseingang von 2G Energy um 421 Prozent auf 885,9 Millionen Euro. Bereits im zweiten Quartal hatten die Bestellungen mit 422 Millionen Euro einen außergewöhnlich hohen Wert erreicht, im dritten Quartal lagen sie erneut über 400 Millionen Euro. SMC-Research erwartet, dass der Auftragsbestand noch im laufenden Jahr die Marke von 1 Milliarde Euro überschreiten wird. Zugleich hat das Unternehmen bestätigt, dass die inzwischen erweiterten Produktionskapazitäten ausreichen, um die geplanten Umsätze zu erzielen. Für 2026 rechnet 2G Energy weiterhin mit Erlösen am oberen Ende der Prognosespanne von 440 bis 490 Millionen Euro und einer EBIT-Marge zwischen 9,5 und 10,5 Prozent.
Für die kommenden Jahre sieht das Management weiteres Wachstum vor. Der Umsatz soll 2027 auf 600 bis 650 Millionen Euro und 2028 auf 750 bis 850 Millionen Euro steigen. Gleichzeitig wird eine Verbesserung der EBIT-Marge auf mehr als 11 Prozent angestrebt. SMC-Research hält diese Ziele angesichts der hohen Nachfrage für erreichbar. Ein wichtiger Faktor ist dabei die Finanzierung der Großaufträge: Insbesondere bei Projekten für Rechenzentren erhält 2G Energy nach Unternehmensangaben erhebliche Anzahlungen und weitere Zahlungen während der Produktion. Dadurch sollen die Herstellungskosten bei Auslieferung bereits weitgehend gedeckt sein. Das Unternehmen sieht sich deshalb in der Lage, die Expansion ohne Kapitalerhöhung zu finanzieren.
2G Energy: Analysten sehen KI-Risiken an der Börse überbewertet
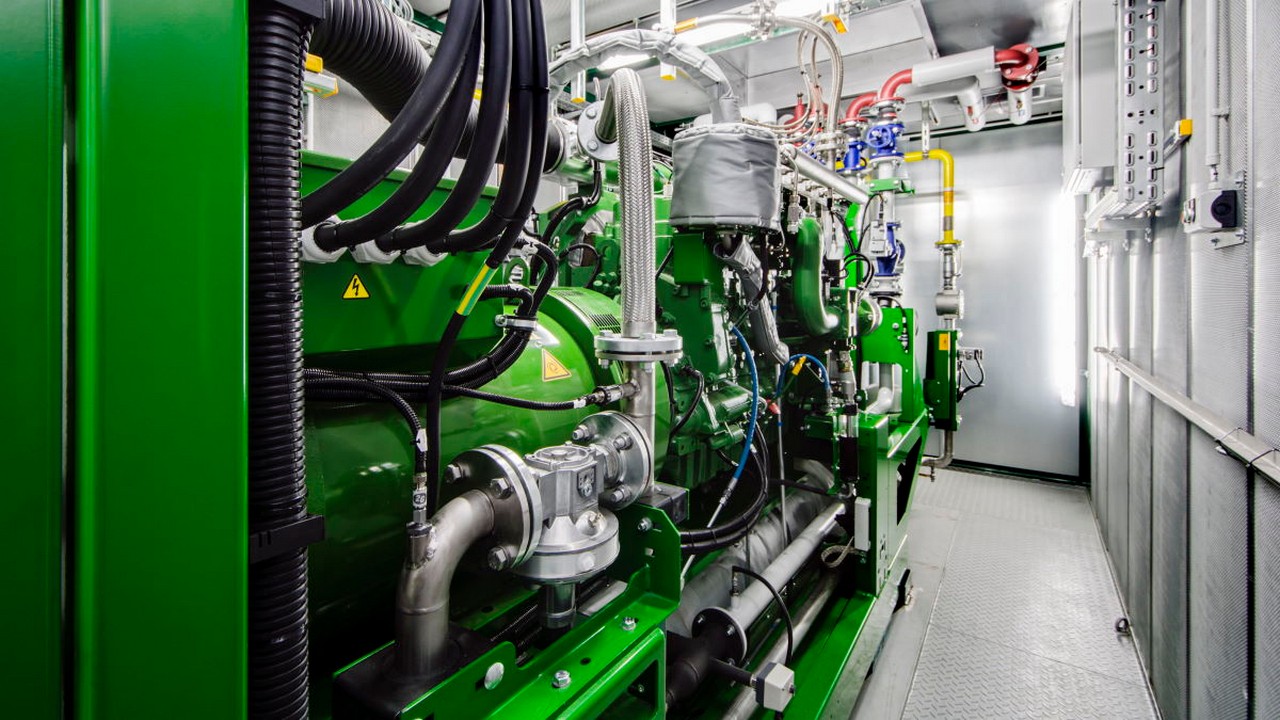
Die Skepsis vieler Anleger gegenüber KI-Investitionen hält SMC-Research für überzogen. Zwar könnten sich die Wachstumsraten der Investitionen in Rechenzentren künftig abschwächen, ein abrupter Einbruch erscheint den Analysten jedoch wenig wahrscheinlich. Insbesondere in Europa bestehe weiterhin erheblicher Nachholbedarf beim Ausbau der entsprechenden Infrastruktur. Zudem könnten strengere regulatorische Anforderungen in den USA die Wettbewerbsposition von 2G Energy verbessern. Die gasmotorbasierten Anlagen benötigen nach Darstellung der Analysten deutlich weniger Wasser als Gasturbinenlösungen. Bei einer unabhängigen Stromversorgung von Rechenzentren könnten sie außerdem eine zusätzliche Belastung regionaler Stromnetze vermeiden.
SMC-Research erwartet für 2026 einen Umsatzanstieg um 20,5 Prozent auf 480 Millionen Euro und eine Verbesserung des EBIT von 26,3 Millionen Euro auf 47 Millionen Euro. Der Jahresüberschuss soll von 16,8 Millionen Euro auf 30,1 Millionen Euro zulegen, entsprechend einem Gewinn je 2G Energy Aktie von 1,68 Euro nach 0,93 Euro im Vorjahr. Für 2027 prognostizieren die Analysten einen Umsatz von 630 Millionen Euro, ein EBIT von 71,1 Millionen Euro und einen Gewinn je Aktie von 2,65 Euro. Damit würde der Jahresüberschuss auf 47,6 Millionen Euro steigen.
Auch bei den Dividenden von 2G Energy Aktie rechnet SMC-Research mit einer Erhöhung. Nach 0,21 Euro je Aktie für 2025 prognostizieren die Analysten Ausschüttungen von 0,30 Euro für 2026 und 0,50 Euro für 2027. Bezogen auf den aktuellen Aktienkurs von 43,96 Euro entsprechen diese Schätzungen Dividendenrenditen von 0,7 beziehungsweise 1,1 Prozent. Trotz der erwarteten Gewinnsteigerungen bleibt die Ausschüttungsrendite damit vergleichsweise niedrig, während der Schwerpunkt der Analysteneinschätzung auf den Wachstumsperspektiven und dem daraus abgeleiteten Kurspotenzial liegt.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.