Eckert & Ziegler Aktie: Isotopen-Boom lässt Analysten aufhorchen
 Eckert & Ziegler über LYNX Broker handeln
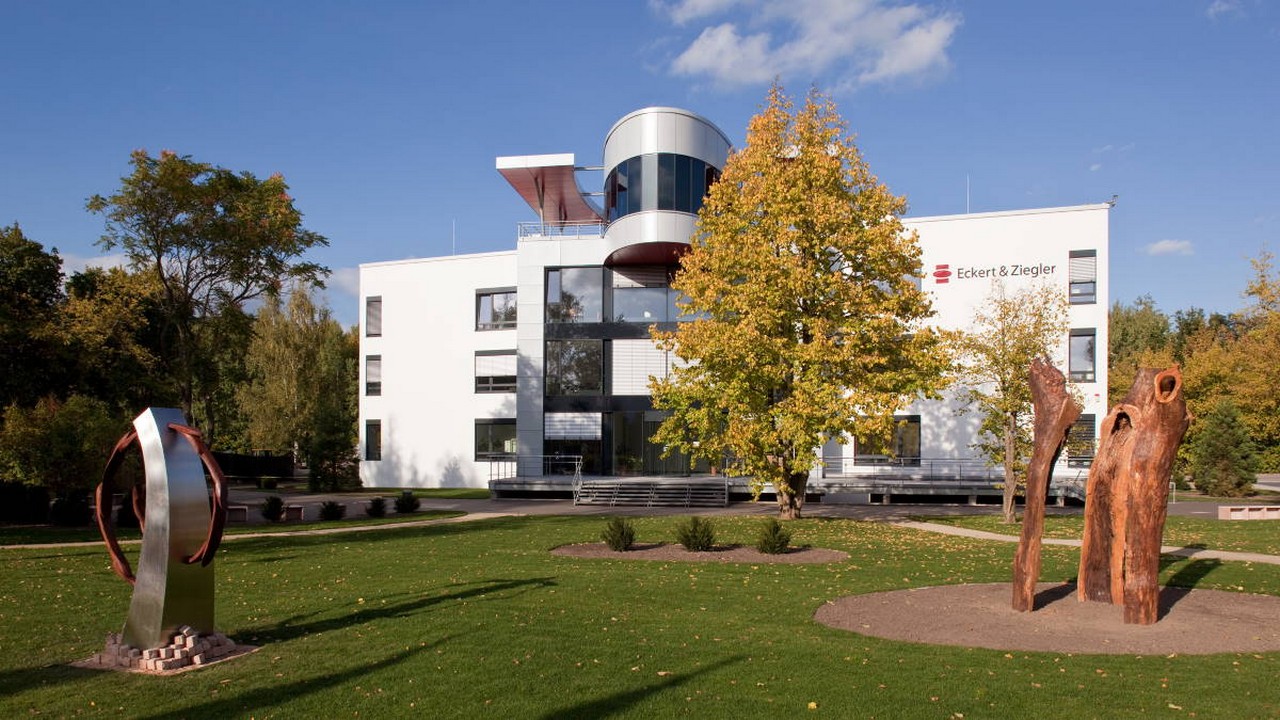
Die starke Nachfrage nach radioaktiven Isotopen für die Krebstherapie sorgt bei Eckert & Ziegler für steigende Gewinne und positive Analystenstimmen. Berenberg erhöht nach den Quartalszahlen das Kursziel von 23 auf 24 Euro und bestätigt die Kaufempfehlung. NuWays bleibt ebenfalls bei „Buy“ mit einem Kursziel von 21,50 Euro. Beim aktuellen XETRA-Kurs von 15,66 Euro ergeben sich daraus rechnerische Aufwärtspotenziale von 53,3 beziehungsweise 37,3 Prozent. Das durchschnittliche Kursziel von 22,75 Euro liegt 45,3 Prozent über dem Börsenkurs.
| Analyst | Votum | Kursziel | Potenzial |
|---|---|---|---|
| Berenberg | Buy | 24,00 € | +53,3 % |
| NuWays | Buy | 21,50 € | +37,3 % |
| Durchschnitt | – | 22,75 € | +45,3 % |
Im dritten Quartal steigerte Eckert & Ziegler den Umsatz um 6 Prozent auf 79,6 Millionen Euro und das bereinigte EBIT um 25 Prozent auf 19,3 Millionen Euro. Die operative Marge verbesserte sich um 3,8 Prozentpunkte auf 24,2 Prozent. Besonders dynamisch entwickelte sich das Segment Medical, dessen bereinigtes EBIT bei einem Umsatzanstieg von 4 Prozent um 46 Prozent auf 11,3 Millionen Euro zulegte. Über die ersten 9 Monate wuchs der Umsatz mit Lutetium-177 um 280 Prozent, während das Geschäft mit Entwicklungs- und Produktionsdienstleistungen für die Pharmaindustrie um 57 Prozent expandierte.
Berenberg sieht in der zunehmenden Nachfrage nach Radiopharmazeutika und der Erholung bei der Isotopenrückgewinnung eine wichtige Stütze für die Unternehmensziele. NuWays verweist zudem auf die Rückkehr des Segments Isotope Products zum Ergebniswachstum: Dort stieg das bereinigte EBIT im dritten Quartal um 9 Prozent auf 8,6 Millionen Euro.
Für 2026 bestätigt Eckert & Ziegler die Prognose von rund 320 Millionen Euro Umsatz und 80 Millionen Euro bereinigtem EBIT. Nach Berechnungen von NuWays setzt dies im Schlussquartal Erlöse von etwa 91 Millionen Euro und ein bereinigtes EBIT von 27,4 Millionen Euro voraus. Dabei dürfte der erwartete Lizenzbeitrag von 3 bis 5,6 Millionen Euro unter dem Vorjahreswert von 9,4 Millionen Euro liegen, sodass das operative Geschäft den Rückgang ausgleichen muss. Mittelfristig sieht NuWays erhebliches Wachstumspotenzial bei therapeutischen Isotopen. Für Lutetium-177 erwartet das Researchhaus 2027 einen Umsatz von rund 15 Millionen Euro nach 7 bis 8 Millionen Euro im laufenden Jahr. Bis 2030 kalkuliert NuWays mit jeweils 25 Millionen Euro Umsatz aus Lutetium-177 und Actinium-225. Die im Oktober erhaltene GMP-Zertifizierung für Actinium-225 verbessert die Voraussetzungen für die Belieferung des wachsenden Marktes für radiopharmazeutische Therapien.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.