Deutz Aktie: FFG-Übernahme weckt neue Kursfantasie
 Deutz über LYNX Broker handeln
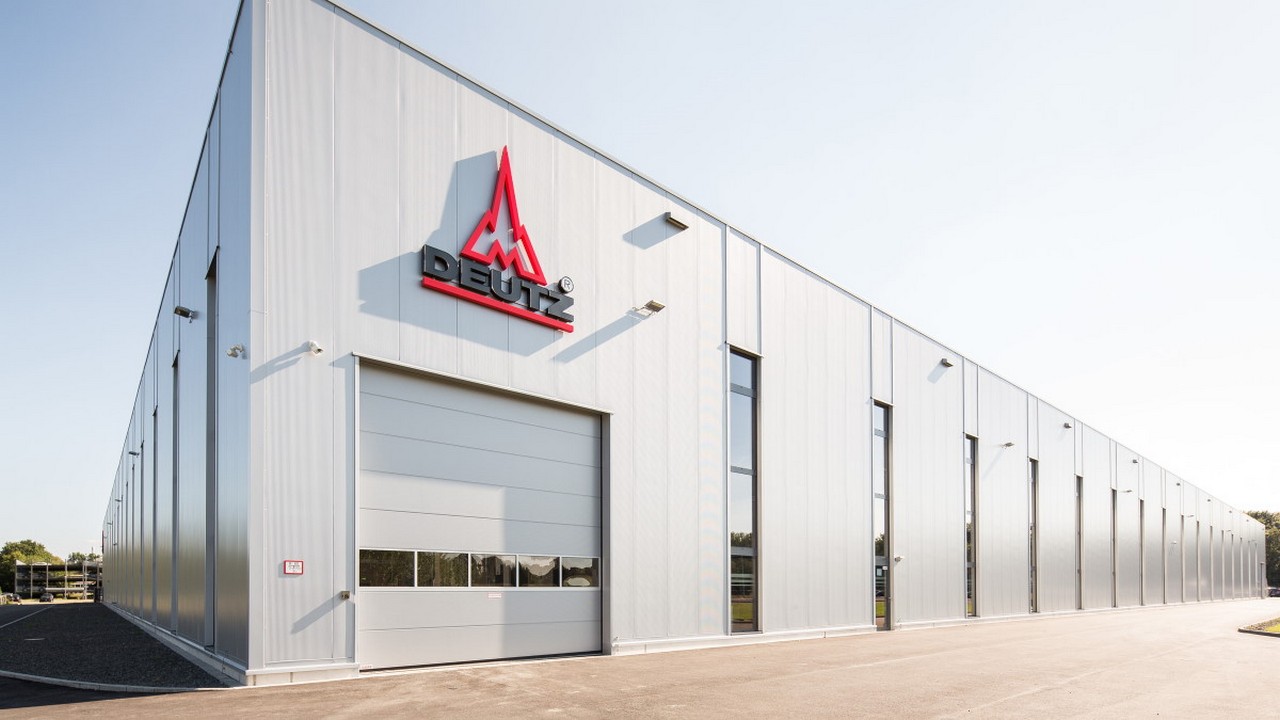
Die Deutz Aktie erhält nach der Übernahme der Flensburger Fahrzeugbaugesellschaft (FFG) drei Kaufempfehlungen, obwohl die Analysten von DZ Bank und Münchmeyer Petersen Capital Markets ihre Kursziele gesenkt haben. Die Akquisition eröffnet dem Motorenhersteller ein neues Geschäftsfeld in der Verteidigungsindustrie und könnte nach Einschätzung der Analysten eine Neubewertung der Aktie auslösen. Die Kursziele reichen von 15 bis 18 Euro. Beim aktuellen XETRA-Kurs von 9,485 Euro ergibt sich ein durchschnittliches Kursziel von 16,50 Euro und damit ein rechnerisches Aufwärtspotenzial von 74,0 Prozent.
Kursziele der Analysten zur Deutz Aktie
| Analyst | Votum | Kursziel | Potenzial |
|---|---|---|---|
| DZ Bank | Kaufen | 15,00 Euro (zuvor 16,00) | +58,1 % |
| Münchmeyer Petersen Capital Markets | Buy | 18,00 Euro (zuvor 19,00) | +89,8 % |
| Berenberg | Buy | 16,50 Euro | +74,0 % |
| Durchschnitt (3 Häuser) | 16,50 Euro | +74,0 % |
Potenzial bezogen auf 9,485 Euro (XETRA, 06.11.2026).
Die DZ Bank sieht in der Übernahme von FFG einen wesentlichen Schritt für die strategische Neuausrichtung von Deutz. Mit dem Zukauf baut der bisher vor allem auf Motoren spezialisierte Kölner Konzern ein eigenständiges Standbein im Verteidigungssektor auf. Daraus ergibt sich nach Einschätzung des Analystenhauses erhebliches Potenzial für eine höhere Börsenbewertung. Trotz dieser Perspektiven reduziert die DZ Bank ihren fairen Wert von 16 auf 15 Euro. Die Kaufempfehlung bleibt bestehen, das neue Kursziel liegt 58,1 Prozent über dem aktuellen Aktienkurs.
Münchmeyer Petersen Capital Markets hebt dagegen die besser als erwartete Auftragsentwicklung im dritten Quartal hervor, nachdem der MDAX-Konzern in dieser Woche Zahlen vorgelegt hat. Der Motorenhersteller habe beim Auftragseingang positiv überrascht. Das Analystenhaus senkt sein Kursziel zwar von 19 auf 18 Euro, begründet dies aber unter anderem mit der Bewertung vergleichbarer Unternehmen und nicht mit einer grundsätzlichen Verschlechterung der Geschäftsaussichten. Angesichts der weiterhin günstigen Perspektiven bleibt es bei der Einstufung der Deutz Aktie mit „Buy“. Mit einem rechnerischen Aufwärtspotenzial von 89,8 Prozent ist Münchmeyer Petersen Capital Markets unter den drei Häusern am optimistischsten.
Berenberg beurteilt die Zahlen für das dritte Quartal als durchwachsen, misst ihnen angesichts der vorzeitig abgeschlossenen FFG-Übernahme aber eine geringere Bedeutung bei. Der Erwerb des Rüstungsunternehmens gilt aus Sicht des Analystenhauses als wichtiger Schritt im laufenden Umbau von Deutz. Die strategische Erweiterung des Geschäftsmodells steht damit stärker im Vordergrund als die kurzfristige Ergebnisentwicklung. Berenberg bestätigt die Kaufempfehlung und das Kursziel von 16,50 Euro, was einem rechnerischen Aufwärtspotenzial von 74,0 Prozent entspricht.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.