Lufthansa Aktie: Barclays stuft hoch, Goldman Sachs warnt
 Lufthansa über LYNX Broker handeln
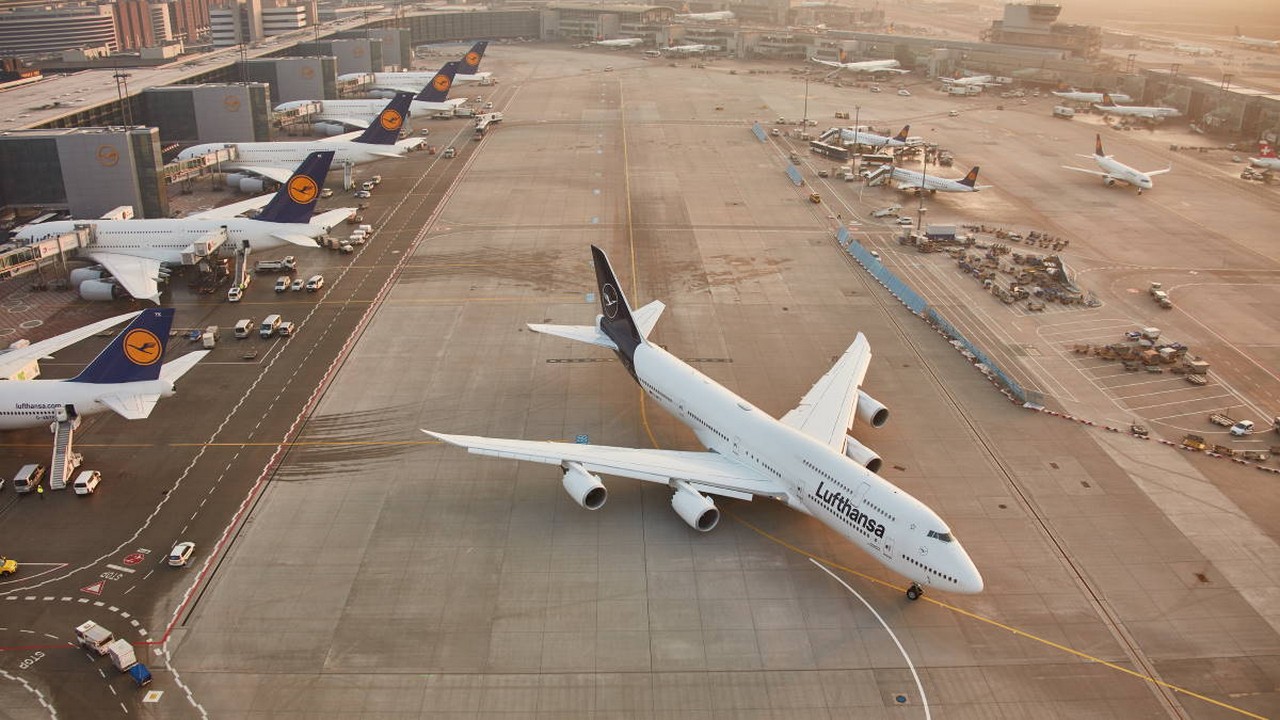
Die Lufthansa Aktie erhält nach den jüngsten Quartalszahlen höhere Kursziele von Goldman Sachs, Barclays und Bernstein Research. Barclays hebt zudem die Einstufung von „Underweight“ auf „Equal Weight“ an. Die drei Analystenhäuser bleiben allerdings vorsichtig, was die weitere Geschäftsentwicklung der Fluggesellschaft betrifft. Beim aktuellen XETRA-Kurs von 8,30 Euro liegt das durchschnittliche Kursziel von 8,47 Euro lediglich 2,0 Prozent höher. Die Einzelbewertungen reichen von 7,50 bis 9,50 Euro. Im Mittelpunkt stehen die Entwicklung der Treibstoffkosten, die Ticketpreise und die Frage, ob Lufthansa ihre operativen Gewinnziele erreichen kann.
Kursziele der Analysten zur Lufthansa Aktie
| Analyst | Votum | Kursziel | Potenzial |
|---|---|---|---|
| Goldman Sachs | Sell | 7,50 Euro (zuvor 7,10) | -9,6 % |
| Barclays | Equal Weight (zuvor Underweight) | 8,40 Euro (zuvor 7,50) | +1,2 % |
| Bernstein Research | Market-Perform | 9,50 Euro (zuvor 9,00) | +14,5 % |
| Durchschnitt (3 Häuser) | 8,47 Euro | +2,0 % |
Barclays begründet die Hochstufung der Lufthansa Aktie mit der Aussicht auf sinkende Treibstoffkosten nach den US-Zwischenwahlen. Das Analystenhaus erwartet dadurch auch eine robustere Nachfrage nach Flugreisen. Gleichzeitig rechnet Barclays damit, dass sich die zuletzt außergewöhnlich starke Entwicklung im Luftfrachtgeschäft und auf den Asienrouten schneller normalisiert. Diese Geschäfte hatten von geopolitischen Veränderungen profitiert. Trotz der verbesserten Rahmenbedingungen bleibt Barclays deshalb gegenüber Lufthansa vergleichsweise zurückhaltend. Das Kursziel steigt von 7,50 auf 8,40 Euro, die Einstufung verbessert sich auf „Equal Weight“. Innerhalb der europäischen Luftfahrtbranche bevorzugt das Analystenhaus weiterhin Air France-KLM, Norwegian sowie die Aktien von Ryanair.
Bernstein Research sieht nach dem besser als erwarteten dritten Quartal ebenfalls Anlass für ein höheres Kursziel und hebt die Zielmarke von 9 auf 9,50 Euro an. Allerdings hat Lufthansa wegen gestiegener Treibstoffkosten den oberen Rand ihrer operativen Gewinnprognose gesenkt. Entscheidend für das Schlussquartal wird nach Einschätzung von Bernstein deshalb die Entwicklung der Ticketpreise. Der Erlös je angebotenem Sitzplatzkilometer müsste gegenüber dem dritten Quartal deutlich stärker zulegen, um die Ergebnisziele zu erreichen. Diese Anforderung beurteilt das Analystenhaus als ambitioniert. Trotz eines rechnerischen Kurspotenzials von 14,5 Prozent bleibt es bei „Market-Perform“.
Goldman Sachs hält dagegen an der Verkaufsempfehlung für die Lufthansa Aktie fest. Zwar erhöht das Analystenhaus nach Anpassung seiner Schätzungen an den jüngsten Quartalsbericht das Kursziel von 7,10 auf 7,50 Euro. Gegenüber dem aktuellen Aktienkurs entspricht dies aber weiterhin einem rechnerischen Abwärtspotenzial von 9,6 Prozent. Goldman Sachs sieht sowohl für Lufthansa als auch für die gesamte Luftfahrtbranche Rückschlagsrisiken. Damit bleibt das Analystenhaus deutlich skeptischer als Barclays und Bernstein Research.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.