Fraport Aktie: Flughafen Frankfurt wird zum Kostenproblem
 Fraport über LYNX Broker handeln
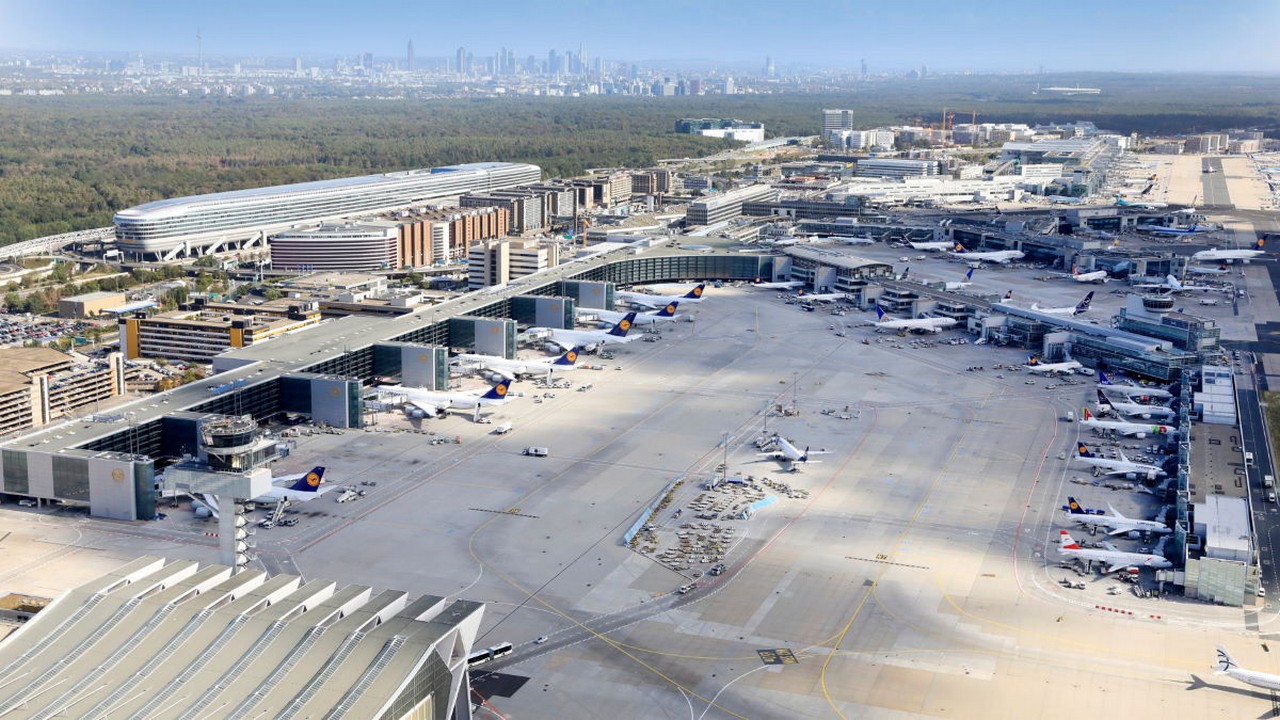
Fraport hat im dritten Quartal 2026 die operativen Gewinnerwartungen übertroffen, wobei vor allem das internationale Flughafengeschäft für positive Überraschungen sorgte. Am Standort Frankfurt belasten dagegen steigende Personalkosten und die Inbetriebnahme von Terminal 3 die Ergebnisentwicklung. mwb research bestätigt nach den Zahlen die Einstufung „Halten“ und das Kursziel von 62 Euro für die Fraport Aktie. Gegenüber dem aktuellen XETRA-Kurs von 67,40 Euro entspricht dies einem rechnerischen Abwärtspotenzial von 8,0 Prozent. Die Analysten sehen zwar Fortschritte beim freien Cashflow und beim Schuldenabbau, halten die kurzfristigen Wachstumsaussichten am Heimatstandort jedoch für begrenzt.
Der Konzernumsatz stieg im dritten Quartal um 3,5 Prozent auf 1,397 Milliarden Euro und entsprach damit den Markterwartungen. Das EBITDA erhöhte sich leicht um 0,4 Prozent auf 595 Millionen Euro und übertraf den Konsens von 574 Millionen Euro. Bereinigt um Sondereffekte, darunter der Verkauf von Medical Airport Services sowie Erstattungen für Pensionen und Versorgungsleistungen im Vorjahr, verbesserte sich das EBITDA gegenüber dem Vorjahresquartal um 36 Millionen Euro. Das EBIT ging dagegen um rund 10 Prozent auf 407 Millionen Euro zurück, lag aber ebenfalls über den erwarteten 389 Millionen Euro. Ausschlaggebend für den Rückgang waren höhere Abschreibungen nach der Inbetriebnahme von Terminal 3. Der Konzerngewinn nach Minderheiten blieb mit 222 Millionen Euro knapp unter der Konsensschätzung von 225 Millionen Euro. Hier machten sich höhere Zinsaufwendungen bemerkbar, nachdem die Aktivierung von Fremdkapitalkosten im Zusammenhang mit Terminal 3 ausgelaufen war.
Fraport: Internationales Geschäft wächst zweistellig
Die internationalen Aktivitäten erwiesen sich erneut als wichtigster Ergebnistreiber. Das Segment International Activities & Services steigerte sein EBITDA um 14 Prozent auf 320 Millionen Euro und übertraf damit die Markterwartung von 288 Millionen Euro deutlich. Neben operativen Verbesserungen an den Flughäfen in Griechenland, Lima und Brasilien trugen allerdings auch Einmaleffekte zum Ergebnis bei. Der Verkauf von Medical Airport Services brachte 24 Millionen Euro, eine vertragliche Anpassung in Brasilien weitere 7 Millionen Euro. Am Standort Frankfurt fiel die Entwicklung schwächer aus. Das Aviation-Segment erzielte ein EBITDA von 152 Millionen Euro, 6 Prozent weniger als im Vorjahr. Im Ground Handling brach das EBITDA um 43 Prozent auf 21 Millionen Euro ein, während die Personalkosten um 9 Prozent stiegen. Retail & Real Estate verfehlte mit 103 Millionen Euro die Konsensschätzung von 110 Millionen Euro. Zwar lagen die Ausgaben je Passagier im neuen Terminal 3 zunächst rund 30 Prozent über denen in Terminal 2, doch die rückläufige Zahl besonders ausgabefreudiger Fluggäste belastete das Geschäft.
Deutlich günstiger entwickelte sich der freie Cashflow. Obwohl der operative Mittelzufluss aufgrund höherer Nettozinszahlungen und anspruchsvoller Vorjahresvergleichswerte um 7 Prozent auf 633 Millionen Euro sank, stieg der freie Cashflow um 24 Prozent auf 461 Millionen Euro. Entscheidend war der Rückgang der Sachinvestitionen um 37 Prozent auf 185 Millionen Euro, nachdem die besonders ausgabenintensive Bauphase von Terminal 3 weitgehend abgeschlossen ist. Die Nettoverschuldung verringerte sich gegenüber dem Vorquartal um rund 430 Millionen Euro. Das Verhältnis von Nettoschulden zum EBITDA der vergangenen zwölf Monate sank auf 5,7 nach 5,8 im Vorjahr. Mit einer Liquiditätsreserve von 4,4 Milliarden Euro sieht mwb research die Finanzierungssituation als solide an, auch wenn die Verschuldung weiterhin hoch bleibt.
Fraport bestätigt Jahresprognose für 2026
Für das Gesamtjahr 2026 hält Fraport an seiner Prognose fest. Das EBITDA soll bis zu 1,5 Milliarden Euro erreichen, der Konzerngewinn zwischen 300 und 400 Millionen Euro liegen. Beim Passagieraufkommen in Frankfurt erwartet das Management weiterhin ein Niveau in etwa auf Höhe des Vorjahres. mwb research rechnet für 2026 mit einem Umsatz von 4,57 Milliarden Euro und einem EBITDA von 1,46 Milliarden Euro. Für 2027 steigen die Prognosen auf 4,75 Milliarden Euro Umsatz und 1,53 Milliarden Euro EBITDA, für 2028 auf 4,91 Milliarden Euro beziehungsweise 1,57 Milliarden Euro. Das EBIT soll sich nach einem Rückgang auf 776,1 Millionen Euro im laufenden Jahr bis 2028 auf 870,9 Millionen Euro verbessern.
Beim Gewinn je Fraport Aktie erwartet mwb research für 2026 zunächst einen Rückgang auf 3,12 Euro nach 4,67 Euro im Vorjahr. Für 2027 und 2028 prognostizieren die Analysten anschließend 3,60 Euro beziehungsweise 3,99 Euro. Die Dividende soll für 2026 und 2027 jeweils 1,00 Euro betragen und für 2028 auf 2,40 Euro steigen. Gleichzeitig wird ein Rückgang der Nettoverschuldung von 8,84 Milliarden Euro im Jahr 2026 auf 8,07 Milliarden Euro 2028 erwartet. Die geringeren Investitionsausgaben und die Expansion des internationalen Flughafenportfolios, unter anderem mit Projekten im brasilianischen Jericoacoara und dem griechischen Kalamata, bieten aus Sicht von mwb research weiteres Potenzial. Dem stehen Kapazitätsengpässe, Kürzungen im Kurzstreckenverkehr und anhaltend hohe Personalkosten in Frankfurt gegenüber. Das Analystenhaus nimmt deshalb nur kleinere Anpassungen an seinen Prognosen vor und bleibt bei seiner neutralen Bewertung der Fraport Aktie.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.