TKMS Aktie: 140 Euro Kursziel – Experte erwartet mehr als der Konzern verspricht
 TKMS AG & Co. KGaA über LYNX Broker handeln
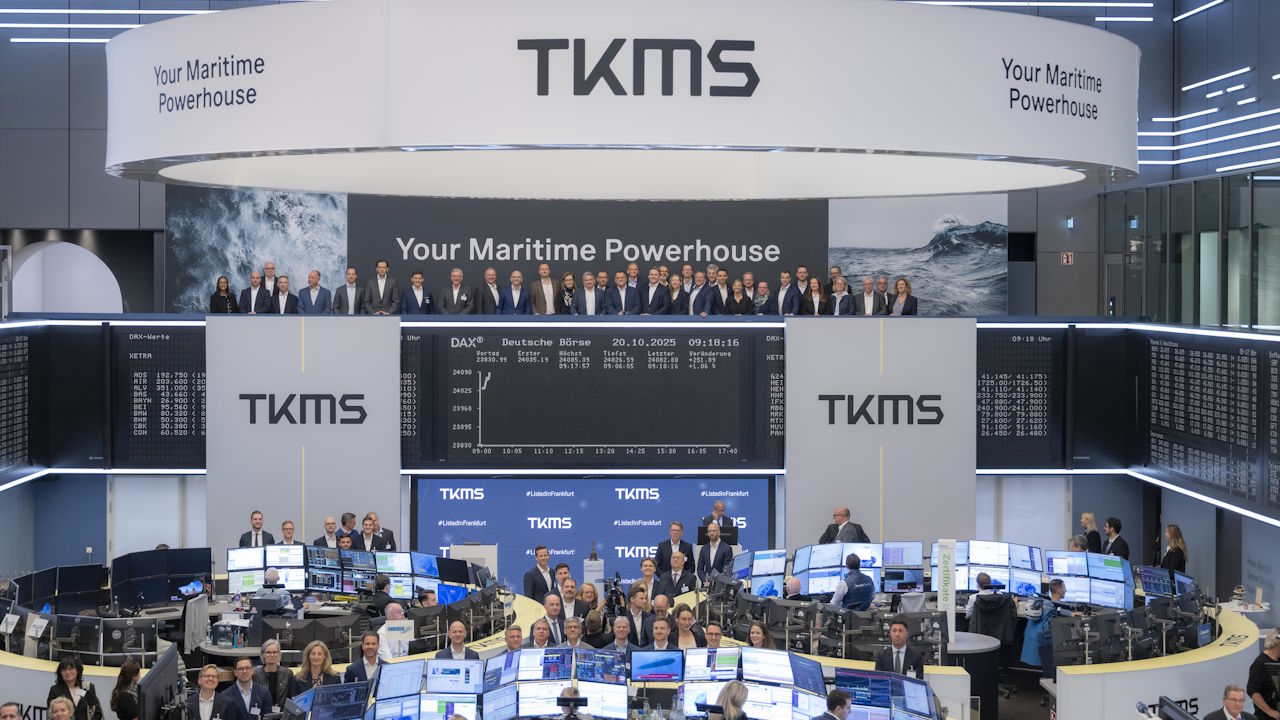
Ein Jahr nach dem Börsengang von TKMS sieht mwb research weiterhin erhebliches Kurspotenzial für die Rüstungs-Aktie. Das Analystenhaus bestätigt seine Kaufempfehlung für den MDAX-Titel mit einem unveränderten Kursziel von 140 Euro. Ausgehend vom aktuellen XETRA-Kurs von 84,20 Euro entspricht dies einem rechnerischen Aufwärtspotenzial von 66,3 Prozent. Die Analysten rechnen damit, dass der Marineschiffbauer seine bereits zweimal angehobene Jahresprognose für 2025/2026 nochmals übertrifft. Trotz dieser Entwicklung notiere die TKMS Aktie laut mwb research ungefähr auf dem Niveau zum Ende des ersten Handelstages. Besonders bemerkenswert sei dies angesichts der operativen Fortschritte und des stark gestiegenen Auftragsbestands.
Für das Geschäftsjahr 2025/2026 erwartet mwb research bei TKMS ein Umsatzwachstum von 16,1 Prozent auf 2,52 Milliarden Euro. Damit liegt die Prognose deutlich über der Unternehmensplanung von 10 bis 12 Prozent Wachstum. Im vierten Quartal rechnen die Analysten mit Erlösen von 631 Millionen Euro, einem Plus von 8 Prozent gegenüber dem Vorjahreszeitraum. Die bereinigte EBIT-Marge dürfte im Gesamtjahr rund 6,3 Prozent erreichen und damit nahe am oberen Ende der Prognosespanne liegen. Nach einem schwächeren dritten Quartal soll insbesondere Atlas Elektronik zur Ergebnisverbesserung beitragen. Gleichzeitig erwartet mwb research einen Anstieg des Auftragsbestands von 18,2 Milliarden Euro auf rund 25 Milliarden Euro, vor allem durch die erste Tranche des MEKO-A-200-GER-Auftrags. Weitere mögliche Großaufträge, darunter eine zweite Tranche im Umfang von rund 5 Milliarden Euro sowie Projekte in Indien, Kanada und das F127-Programm, sind darin noch nicht enthalten.
Auch mittelfristig liegen die Erwartungen von mwb research über den Zielen von TKMS. Für 2027 prognostizieren die Analysten einen Umsatz von 2,78 Milliarden Euro und für 2028 von 3,18 Milliarden Euro. Das EBIT soll von 160,1 Millionen Euro im laufenden Geschäftsjahr auf 192,9 Millionen Euro 2027 und 250,5 Millionen Euro 2028 steigen. Damit würde sich die EBIT-Marge von 6,3 auf 7,9 Prozent verbessern. Beim Ergebnis je Aktie erwartet mwb research einen Anstieg von 2,08 Euro für 2026 über 2,43 Euro für 2027 auf 3,00 Euro im Jahr 2028. Die Dividende je TKMS Aktie wird für diese drei Jahre auf 0,62 Euro, 0,85 Euro und 1,20 Euro geschätzt. Für 2026 rechnen die Analysten mit einem EBITDA von 256,2 Millionen Euro, gefolgt von 305,2 Millionen Euro 2027 und 396,9 Millionen Euro 2028. Die höheren Investitionen in den Ausbau des Standorts Wismar sind in den Schätzungen berücksichtigt. Während TKMS für die Jahre 2025 bis 2028 ein durchschnittliches jährliches Umsatzwachstum von rund 10 Prozent anstrebt, kalkuliert mwb research mit 13,5 Prozent und sieht auch bei der Profitabilität Spielraum über die bisherigen Konzernziele hinaus.
Hinweis auf Interessenskonflikt(e): Der / die Autor(in) oder andere Personen aus der 4investors-Redaktion halten unmittelbar Positionen in Finanzinstrumenten / Derivate auf Finanzinstrumente von Unternehmen, die in diesem Beitrag thematisiert werden und deren Kurse durch die Berichterstattung beeinflusst werden könnten: TKMS AG & Co. KGaA.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.

 Dieser Bericht könnte Sie auch interessieren