Südzucker Aktie: Die Erholung gewinnt an Kraft
 Südzucker über LYNX Broker handeln
Südzucker kommt bei der Ergebniswende voran. Im zweiten Quartal des Geschäftsjahres 2026/2027 steigerte der Mannheimer Konzern seinen Umsatz um 4,1 Prozent auf 2,1 Milliarden Euro und das operative EBITDA um 81 Prozent auf 168 Millionen Euro. Die operative EBITDA-Marge verbesserte sich um 3,4 Prozentpunkte auf 7,9 Prozent. Erstmals seit zwei Jahren erreichte Südzucker zudem wieder ein positives Quartalsergebnis je Aktie von 0,10 Euro, nachdem im Vorjahreszeitraum noch ein Verlust von 0,20 Euro angefallen war. Der operative Cashflow erhöhte sich um 66 Prozent auf 439 Millionen Euro. Neben der verbesserten Ertragslage trug dazu der Abbau von Vorräten, Forderungen und weiteren Vermögenswerten bei.
Die Ergebnisverbesserung erstreckt sich auf mehrere Geschäftsbereiche. Bei Spezialprodukten wirkten sich höhere Absatzmengen und niedrigere Kosten positiv aus. CropEnergies profitierte von gestiegenen Ethanolpreisen und günstigeren Rohstoffen, während das Stärke-Geschäft ebenfalls höhere Margen im Ethanolbereich und geringere Rohstoffkosten verzeichnete. Im Fruchtsegment stiegen zwar die Umsätze, schwächere Margen bei Fruchtsaftkonzentraten und Kosten durch nicht ausgelastete Kapazitäten belasteten jedoch das Ergebnis. Das Zuckergeschäft blieb defizitär, konnte seinen operativen EBITDA-Verlust dank niedrigerer Produktionskosten trotz rückläufiger Preise und Absatzmengen aber reduzieren.
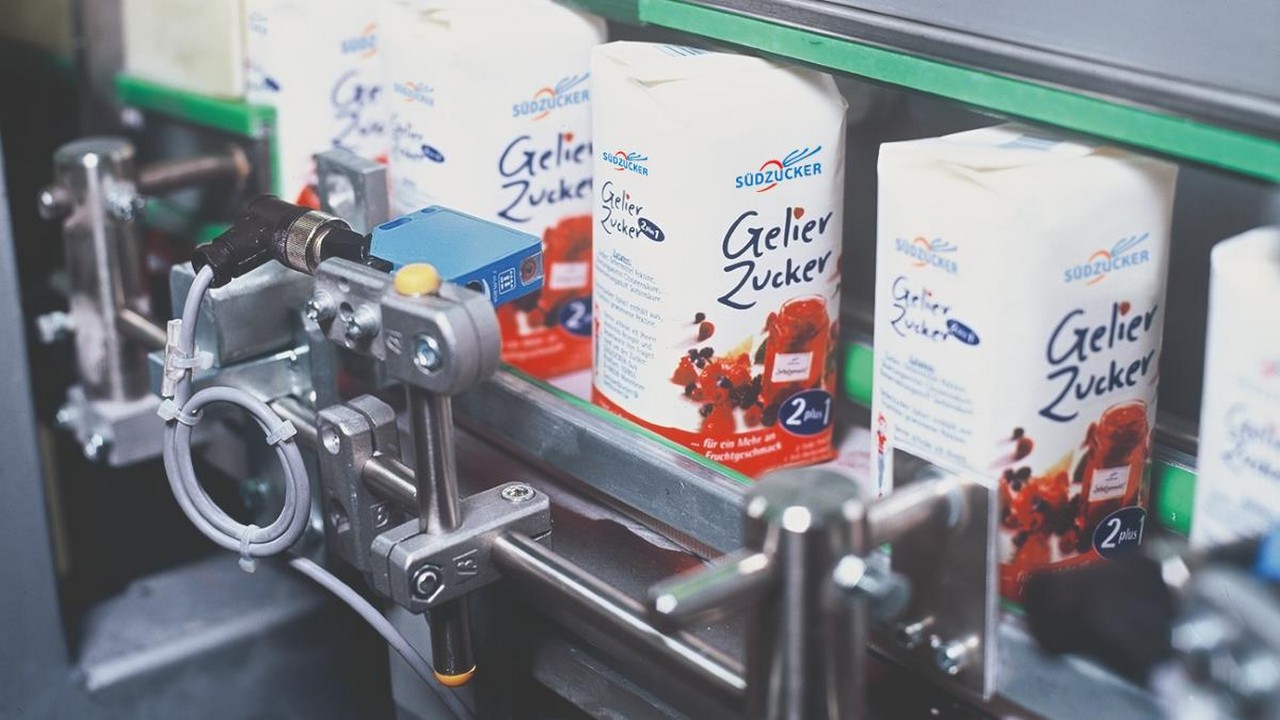
Gerade im Zuckergeschäft sieht mwb research weiteres Erholungspotenzial. Die Preise auf dem Weltmarkt und in Nordwesteuropa haben sich bereits von ihren Tiefständen gelöst. Bei den tatsächlich erzielten Verkaufspreisen von Südzucker kommt diese Entwicklung aufgrund längerfristiger Liefervereinbarungen allerdings erst mit Verzögerung an. Ein Großteil der Kundenverträge läuft über zwölf Monate. Deshalb rechnen die Analysten erst ab dem nächsten Geschäftsjahr mit einem stärkeren positiven Einfluss der höheren Marktpreise auf Umsatz und Ergebnis. Unterstützt wird die Entwicklung durch die laufenden Effizienzmaßnahmen des Konzerns.
Zuckermarkt könnte zusätzliche Impulse liefern
Für eine weitere Erholung der Zuckerpreise sprechen nach Einschätzung von mwb mehrere Faktoren. Das Wetterphänomen El Niño könnte die Zuckerproduktion in Indien, Thailand und Brasilien beeinträchtigen. In Europa fallen die Anbauflächen für Zuckerrüben geringer aus, während die Ernteerwartungen für dieses Jahr schwächer sind. Zugleich machen hohe Ethanolpreise die Verarbeitung von Zucker zu Ethanol attraktiver, wodurch sich das Angebot am Zuckermarkt zusätzlich verknappen könnte. Die Analysten halten deshalb eine Unterversorgung des Marktes für möglich. Allerdings begrenzen weiterhin relativ hohe Lagerbestände und langfristige Lieferverträge das Tempo, mit dem steigende Marktpreise bei Südzucker ergebniswirksam werden.
Die mittelfristigen Schätzungen von mwb für Südzucker zeigen nach dem schwierigen Geschäftsjahr 2026 eine deutliche Erholung. Für 2027 erwarten die Analysten einen Umsatz von 8,52 Milliarden Euro und ein EBITDA von 679,6 Millionen Euro, nach 8,35 Milliarden Euro beziehungsweise 474 Millionen Euro im Vorjahr. Bis 2028 sollen die Erlöse auf 9,15 Milliarden Euro und das EBITDA auf 823,6 Millionen Euro steigen. Für 2029 stehen 9,42 Milliarden Euro Umsatz und gut eine Milliarde Euro EBITDA in den Berechnungen. Der Gewinn je Südzucker Aktie soll sich von 0,43 Euro im Jahr 2027 über 0,92 Euro auf 1,51 Euro im Jahr 2029 verbessern. Während für 2027 noch keine Dividende erwartet wird, kalkuliert mwb anschließend mit Ausschüttungen von 0,40 Euro und 0,75 Euro je Aktie.
Die Analysten haben ihre Modellannahmen zu Working Capital und Zinsen angepasst und bestätigen ihre Kaufempfehlung mit einem unveränderten Kursziel von 17 Euro. Bei einem XETRA-Schlusskurs der Südzucker Aktie von 11,840 Euro entspricht dies einem rechnerischen Aufwärtspotenzial von knapp 44 Prozent.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.