SUSS MicroTec Aktie: Volle Auftragsbücher, neue Probleme
 SUSS Microtec (ehem. Süss) über LYNX Broker handeln
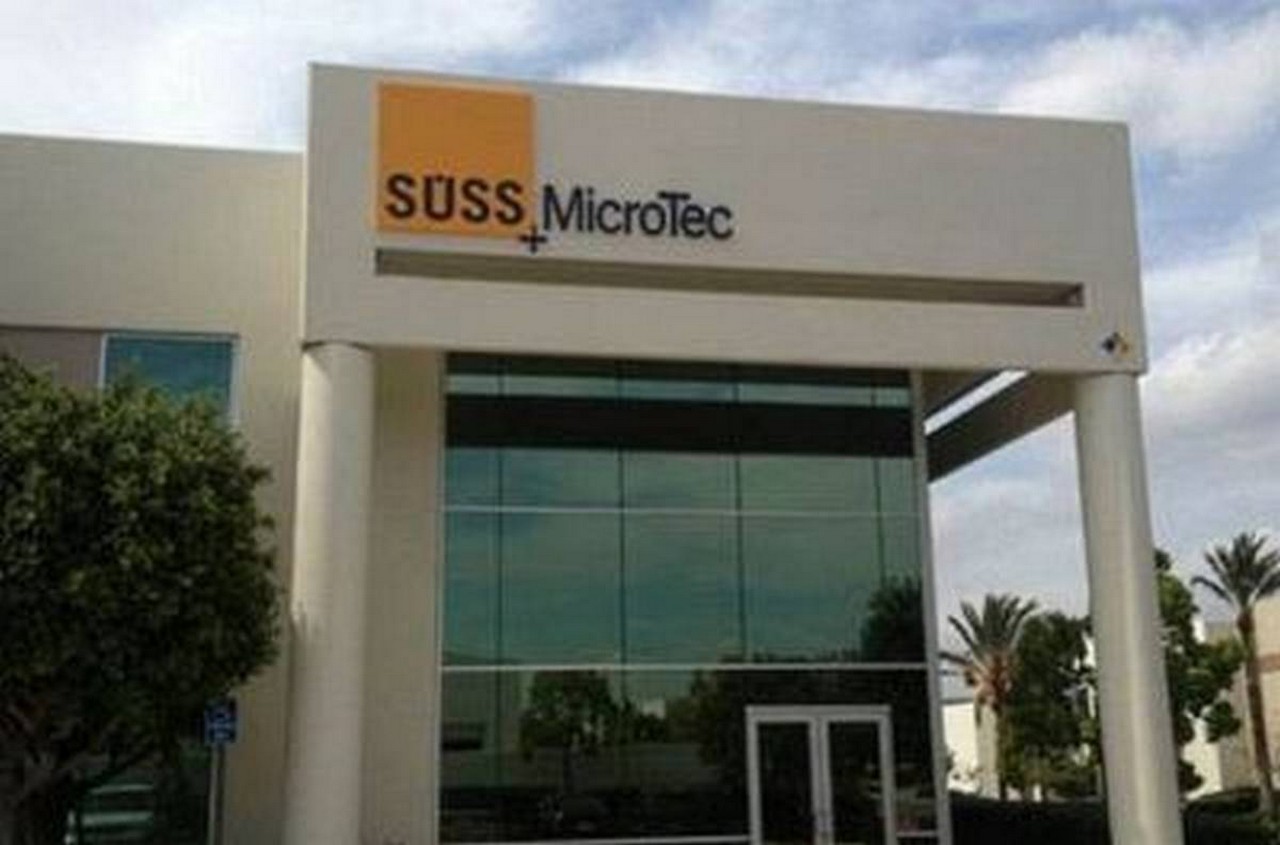
Bei SUSS Microtec klaffen starke Nachfrage und kurzfristige Geschäftsentwicklung zunehmend auseinander. Während mwb research für das dritte Quartal erneut einen Auftragseingang von mehr als 200 Millionen Euro erwartet, dürften Engpässe bei Zulieferern den Umsatz und die Profitabilität deutlich belasten. Die Analysten rechnen deshalb mit schwächeren Quartalszahlen als bislang am Markt erwartet. Ihre Kaufempfehlung für die SUSS MicroTec Aktie bleibt dennoch bestehen, das Kursziel sinkt allerdings von 120 Euro auf 110 Euro. Beim aktuellen Aktienkurs von 65,25 Euro, der gestern auf XETRA um 0,38 Prozent nachgibt, entspricht dies einem rechnerischen Aufwärtspotenzial von knapp 69 Prozent.
Auf der Nachfrageseite setzt sich die starke Entwicklung zunächst fort. Nach einem außergewöhnlich hohen Auftragseingang von 260,7 Millionen Euro im zweiten Quartal, darunter ein Großauftrag über 115 Millionen Euro für Beschichtungsanlagen, erwartet mwb auch für das dritte Quartal Bestellungen von mehr als 200 Millionen Euro. Ein Jahr zuvor waren es lediglich 70 Millionen Euro gewesen. Allerdings warnen die Analysten davor, diese Größenordnung dauerhaft fortzuschreiben. Einzelne Großprojekte und möglicherweise vorgezogene Kundenbestellungen beeinflussen die Quartalswerte erheblich. Für das Schlussquartal hält mwb deshalb eine Abschwächung des Auftragseingangs in Richtung des zuvor diskutierten Basisniveaus von 145 bis 150 Millionen Euro für möglich.
Deutlich schwächer als die Auftragslage dürfte sich dagegen die Umsatzentwicklung präsentieren. mwb kalkuliert für das dritte Quartal mit lediglich rund 90 Millionen Euro, während der Analystenkonsens bei etwa 130 Millionen Euro liegt. Im zweiten Quartal hatte SUSS noch 116,2 Millionen Euro umgesetzt. Verantwortlich sind vor allem Lieferengpässe bei Komponenten für die Beschichtungsanlagen, insbesondere bei Robotik- und Wafer-Handling-Systemen. Probleme bei einem von zwei Zulieferern verhindern nach Informationen aus Gesprächen mit dem Investor-Relations-Bereich die Fertigstellung einer begrenzten Anzahl von Anlagen. Dadurch verschieben sich ursprünglich für September vorgesehene Auslieferungen ins vierte Quartal. Die Engpässe hatten sich im September verschärft, nachdem das Unternehmen bereits bei der Vorlage der Halbjahreszahlen auf erste Belastungen in der Lieferkette hingewiesen hatte.
Geringere Auslastung dürfte Margen belasten
Die geringere Auslastung dürfte auch auf die Margen durchschlagen. Für das dritte Quartal erwartet mwb eine Bruttomarge von rund 36 Prozent nach 38 Prozent im Vorquartal. Die EBIT-Marge soll von 9 Prozent auf etwa 6 Prozent zurückgehen. Für das Gesamtjahr hält SUSS bislang an seiner Prognose von 425 bis 485 Millionen Euro Umsatz, einer Bruttomarge zwischen 35 und 37 Prozent sowie einer EBIT-Marge von 8 bis 10 Prozent fest. Die Analysten positionieren ihre eigenen Schätzungen inzwischen unterhalb der jeweiligen Mitte dieser Zielspannen. Entscheidend wird aus ihrer Sicht, ob die fehlenden Komponenten rechtzeitig für die geplanten Auslieferungen im vierten Quartal verfügbar sind. Sollten die Engpässe bis 2027 anhalten, könnten sich auch die Abarbeitung des Auftragsbestands verzögern und Risiken durch Vertragsstrafen wegen verspäteter Lieferungen erhöhen.
Die mittelfristigen Prognosen von mwb zeigen trotz der aktuellen Schwierigkeiten einen deutlichen erwarteten Ergebnissprung für SUSS MicroTec. Für 2026 erwarten die Analysten einen Umsatzrückgang um 11 Prozent auf 447,8 Millionen Euro und ein EBITDA von 53,8 Millionen Euro. Bereits 2027 sollen die Erlöse auf 604,1 Millionen Euro steigen, begleitet von einem EBITDA von 122,1 Millionen Euro. Für 2028 stehen 715,9 Millionen Euro Umsatz und 151,7 Millionen Euro EBITDA in den Berechnungen. Der Gewinn je Aktie soll von 1,51 Euro im Jahr 2026 auf 4,06 Euro 2027 und 5,13 Euro 2028 wachsen. Bei der Dividende prognostiziert mwb für diese Jahre 0,15 Euro, 0,41 Euro und 0,51 Euro je SUSS MicroTec Aktie.
Die Schätzungen für 2027 bleiben vorerst unverändert. Das reduzierte Kursziel berücksichtigt dagegen einen höheren Bewertungsrisikoaufschlag für die Unsicherheiten bei der Auftragsabwicklung. Mit einem für 2027 erwarteten Verhältnis von Unternehmenswert zu EBIT von 10,5 hält mwb das Chance-Risiko-Verhältnis weiterhin für attraktiv.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.


 Dieser Bericht könnte Sie auch interessieren