Siltronic Aktie: Die Nachfrage zieht an – wann folgen die Preise?
 Siltronic über LYNX Broker handeln
Siltronic profitiert von einer kräftigen Erholung der Nachfrage nach Siliziumwafern und hat im dritten Quartal die Erwartungen deutlich übertroffen. Allerdings bleibt die Preisdurchsetzung der entscheidende Schwachpunkt des Halbleiterzulieferers. mwb research bestätigt die Kaufempfehlung für die Siltronic Aktie mit einem Kursziel von 85 Euro. Gegenüber dem aktuellen XETRA-Kurs von 64 Euro entspricht dies einem rechnerischen Aufwärtspotenzial von 32,8 Prozent. Die Analysten sehen Chancen auf eine deutliche Ergebnisverbesserung ab 2027, halten angesichts steigender Kosten und der bislang begrenzten Preiserholung jedoch an ihrer bisherigen Bewertung fest.
Der Umsatz stieg im dritten Quartal gegenüber dem Vorquartal um 10,5 Prozent auf 355,4 Millionen Euro und lag damit deutlich über der Schätzung von mwb research von 335 Millionen Euro. Das bereinigte EBITDA erreichte 81,3 Millionen Euro, die Marge verbesserte sich von 21,6 auf 22,9 Prozent und übertraf damit die erwarteten 22,5 Prozent. Ausschlaggebend waren vor allem höhere Absatzmengen und eine bessere Auslastung der Produktionsanlagen. Das neue Werk in Singapur belastet die zugrunde liegende EBITDA-Marge des Konzerns inzwischen nicht mehr. Zusätzlich verbesserten sich die Währungs- und Absicherungseffekte gegenüber dem Vorquartal um 3,5 Millionen Euro. Das EBIT blieb mit minus 42,4 Millionen Euro negativ, fiel aber deutlich besser aus als die erwarteten minus 55 Millionen Euro. Die Abschreibungen lagen weiterhin bei rund 124 Millionen Euro im Quartal. Positiv entwickelte sich auch der Netto-Cashflow, der von minus 30,1 Millionen Euro im Vorjahresquartal auf plus 58 Millionen Euro drehte.
Siltronic: Rekordabsatz bei 300-Millimeter-Wafern
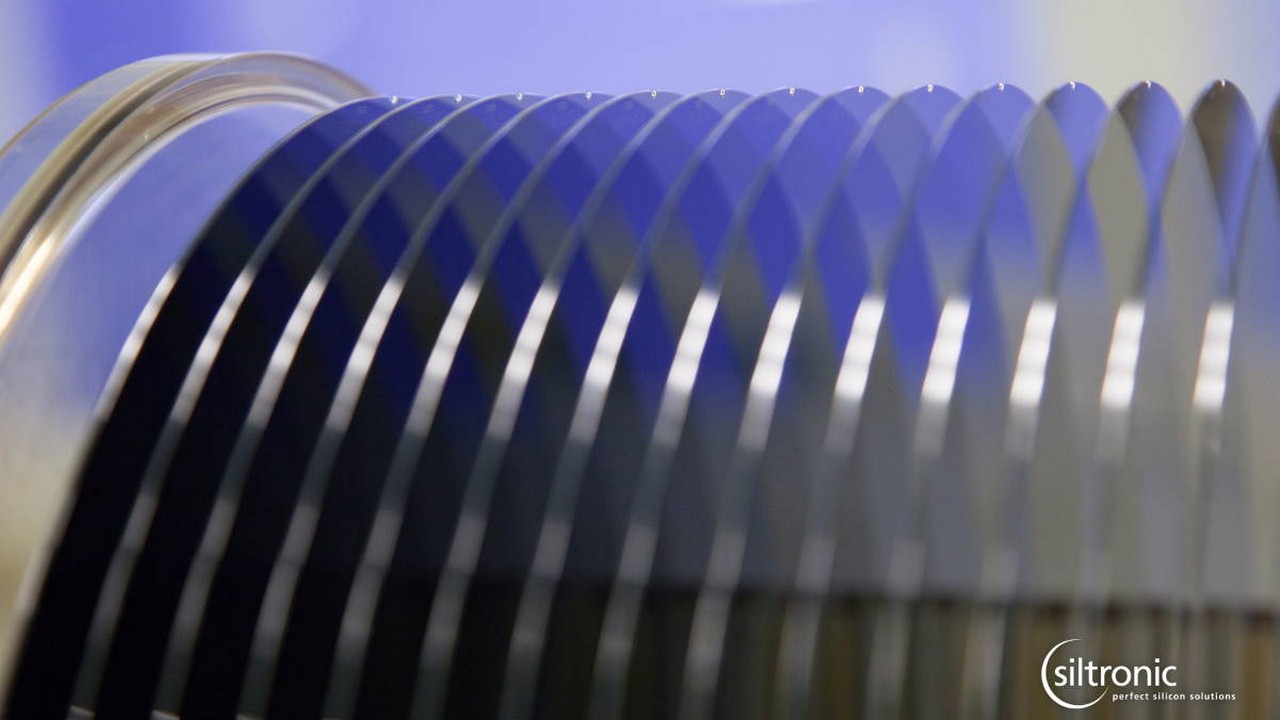
Die Nachfrage nach 300-Millimeter-Wafern erreichte im dritten Quartal ein Rekordniveau, die Produktionskapazitäten sind nahezu vollständig ausgelastet. Auch bei 200-Millimeter-Wafern setzt sich die Erholung fort, zunehmend unterstützt durch Anwendungen im Bereich der KI-bezogenen Leistungselektronik. Hier begrenzt inzwischen vor allem die Verfügbarkeit von Personal eine weitere Produktionsausweitung. Allerdings verweist mwb research darauf, dass einige Kunden aus der Speicherchipindustrie ihre Lagerbestände wieder aufbauen. Ein Teil der höheren Nachfrage könnte deshalb auf vorsorgliche Bestellungen zurückgehen und nicht auf einen entsprechend gestiegenen tatsächlichen Verbrauch.
Bei den Verkaufspreisen zeigen sich erste Verbesserungen, von einer breiten Trendwende kann nach Einschätzung der Analysten aber noch keine Rede sein. Einzelne Preise für 300-Millimeter-Wafer außerhalb langfristiger Lieferverträge liegen inzwischen über den bestehenden Vertragspreisen. Bei 200-Millimeter-Wafern stabilisieren sich die Preise nach längeren Rückgängen. Im Durchschnitt bleiben die Preise außerhalb langfristiger Verträge jedoch unter dem Niveau bestehender Vereinbarungen. Auslaufende Verträge in den Jahren 2027 und 2028 eröffnen Siltronic zwar Möglichkeiten für bessere Konditionen, andere Vereinbarungen reichen allerdings bis 2030. Das Management äußerte sich deshalb zurückhaltend zu einer deutlichen Preisverbesserung bereits Anfang 2027. Weitere größere Investitionen in Singapur sollen erst erfolgen, wenn Preise und Vertragsbedingungen attraktiver werden. Bei Anlagenlieferzeiten von mindestens 18 Monaten könnte dies allerdings zum Problem werden, falls die Nachfrage schneller steigt als erwartet.
Siltronic hebt Prognose für 2026 an
Für das laufende Geschäftsjahr erwartet Siltronic nun einen Umsatz etwa auf Vorjahresniveau, nachdem bislang ein Rückgang im niedrigen bis mittleren einstelligen Prozentbereich prognostiziert worden war. Die Zielspanne für die EBITDA-Marge wird von zuvor 20 bis 24 Prozent auf 22 bis 24 Prozent eingeengt. Neben der stärkeren Nachfrage trägt auch eine geänderte Wechselkursannahme von 1,14 Dollar je Euro für das Schlussquartal zur verbesserten Prognose bei. Für 2027 zeichnet sich dagegen zusätzlicher Kostendruck ab. Höhere Energie- und Frachtkosten, ein deutlich geringerer Schutz durch Währungsabsicherungen und mögliche Zollbelastungen im mittleren einstelligen Millionen-Euro-Bereich könnten einen Teil der Vorteile aus der besseren Kapazitätsauslastung aufzehren.
mwb research prognostiziert für Siltronic 2026 einen Umsatz von 1,35 Milliarden Euro und ein EBITDA von 310 Millionen Euro bei einer Marge von 23,0 Prozent. Für 2027 rechnen die Analysten mit einem Umsatzanstieg um 12 Prozent auf 1,51 Milliarden Euro und einem EBITDA von 451,4 Millionen Euro. Die Marge soll auf 29,9 Prozent steigen. 2028 werden Umsätze von 1,68 Milliarden Euro und ein EBITDA von 522,7 Millionen Euro erwartet. Beim EBIT dürfte Siltronic allerdings erst 2028 mit prognostizierten 28,6 Millionen Euro wieder in die Gewinnzone zurückkehren. Auch beim Ergebnis je Siltronic Aktie kalkuliert mwb research für 2026 bis 2028 noch mit Verlusten von 4,30 Euro, 2,09 Euro und 0,31 Euro. Eine Dividende erwarten die Analysten in keinem dieser drei Jahre. Die Nettoverschuldung soll gleichzeitig von 783,1 Millionen Euro 2026 auf 374,7 Millionen Euro 2028 sinken.
4investors.de als bevorzugte Quelle bei Google festlegen
Damit sehen Sie unsere Börsen- und Aktiennews häufiger in Ihren Google-Suchergebnissen.